От чего зависит курс валюты простыми словами
Содержание
О том, что курс рубля к американскому доллару определяется мировыми ценами на нефть, слышали все. Степень же этой зависимости до сих пор является предметом жарких споров даже в среде профессиональных экономистов. Последнее время руководство ЦБ РФ и Минфина всё чаще заявляет об «отвязке» курса рубля от нефти и о стабилизации финансовой системы. Так ли это на самом деле и от чего в наибольшей степени зависит курс рубля?
Основные источники поступления валюты в России
В отличие от резервных валют, обеспеченных экономическим потенциалом и высокой капитализацией фондовых рынков стран–эмитентов, роль рубля в мировой экономике крайне незначительна. Он не используется в международной торговле, не входит в валютные резервы центральных банков. Относительно высоким спросом пользуются долговые инструменты ЦБ РФ, но лишь как одна из составляющих рисковых инвестиционных портфелей.
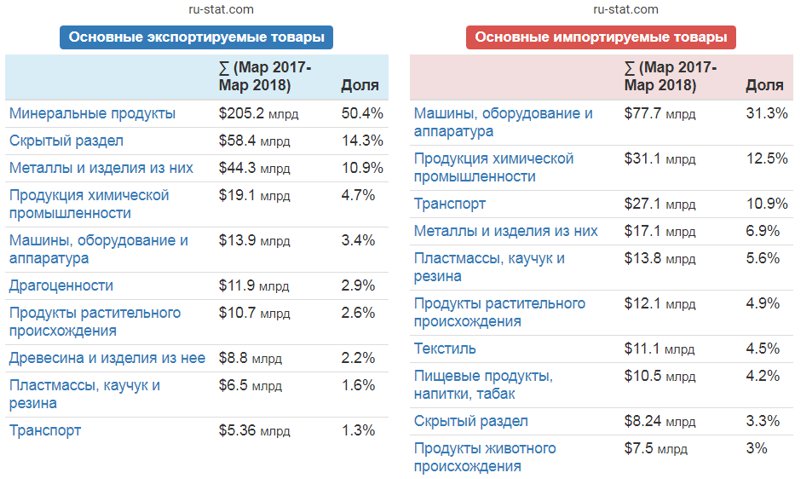
Некоторые оппозиционные экономисты утверждают, что Центробанк – это филиал зарубежных структур и занимается эмиссией рубля под конкретный объём долларовой массы. В таких рассуждениях причину путают со следствием. Рыночная цена, в том числе иностранной валюты, определяется соотношением спроса и предложения. Косвенно об этом можно судить по сальдо внешнеэкономической деятельности. Проще говоря, чем больше превышение экспорта над импортом, тем больше предложение валюты на рынке и тем крепче должен быть рубль, и наоборот. Серьезное влияние оказывают монетарная политика ЦБ РФ и Минфина, а также миграция капитала, например, спрос на государственные облигации со стороны нерезидентов. В структуре российского экспорта чуть более 50% приходится на минеральные ресурсы (из них 98% нефть), т. е. нефть составляет ровно половину экспорта. Многие источники публикуют другие данные, по которым доля минеральных ресурсов достигает 60%. Это объясняется тем, что они не учитывают т. н. скрытый раздел, содержащий продукцию военного и двойного назначения.
Теоретически из этого следует:
- Курсы рубля к доллару и евро должны обратно коррелировать с ценой нефти;
- Степень этой корреляции должна быть максимальной при дефиците валюты на рынке и минимальной при его отсутствии;
- Приближение корреляции к 100% говорит об искусственном дефиците валюты и манипулировании курсом рубля;
- Курсы рубля к валютам, не относящимся к расчётным, могут иметь другие закономерности.
Насколько сильно рубль зависит от нефти?
Для проверки этих выводов рассмотрим графики пары USDRUB и фьючерса на нефть Brent за длительный период, включающий исторические максимумы нефти.


Из них видно, что ярко выраженная корреляция между нефтью и курсом рубля к доллару наблюдалась относительно небольшой промежуток времени: в 2014–2016 годах. При этом более резкое падение цен на нефть произошло во время кризиса 2008–2009 годов. Тогда кратковременная девальвация рубля с 23 до 36,5 за доллар в процентном отношении (менее 60%) оказалась меньше, чем за 2014–2015 (более 100%). Ещё интереснее другое. В 2011 г. рубль вновь укрепился до 27 за доллар на фоне роста нефти до диапазона 100–120$ за баррель. В этом интервале нефть оставалась вплоть до сентября 2014 г., но рубль к 01.09.2014 уже успел упасть до 37 за доллар, т. е. даже ниже, чем при нефти по 36$ в 2008 г. Можно было бы предположить, что предшествующий кризис привёл к исчерпанию валютных резервов, и курс рубля стало невозможно поддерживать. Но это не так.
Средства Стабилизационного фонда, на 01.01.2008 равные $156,8 млрд, 01.02.2008 были разделены между Резервным фондом и Фондом национального благосостояния. Сумма средств этих фондов на 01.09.2014 равнялась $177 млрд. Запасы ЦБ РФ в виде иностранной валюты на 01.01.2008 составляли $466 млрд, а на 01.09.2014 – $406 млрд. Таким образом, даже после кризисных лет дефицита валюты в стране не было, и рубль упал на 37% на фоне исключительно высоких цен на нефть. К декабрю 2014 г. всё чаще стали появляться сообщения о том, что у банков заканчиваются запасы валюты, закрывались обменники, а к ещё работающим выстраивались длинные очереди. Именно в этот период стала заметна исключительно высокая корреляция между колебаниями цены нефти и курсом рубля, её можно было заметить в реальном времени, наблюдая за минутными графиками.
Банки: своя игра и уход от рисков
Согласно информации, полученной «Фонтанка.ру» в ЦБ РФ и ряде коммерческих банков, в 2014 г. на валютных операциях Сбербанк заработал 182 млрд руб. прибыли (до налогообложения), Альфа-банк 144 млрд руб. В частности, на этих операциях Альфа-банк успешно «прокрутил» 57,7 млрд руб., выделенных в сентябре со стороны ЦБ на санацию Балтийского банка. Средства были использованы по назначению лишь в декабре, когда курс рубля составлял более 60 за доллар. 16 декабря, когда курс ненадолго поднимался почти до 80, на Московской бирже произошла настоящая битва между коммерческими банками и ЦБ, продавшим в общей сложности $3,3 млрд в ходе валютной интервенции.

Аналогичные события происходили и зимой 2015–2016 г.г. В феврале 2016-го председатель Следственного комитета РФ А. Бастрыкин заявил, что ответственность за обвал рубля несут коммерческие банки. По его словам, банки спекулировали валютой так, как будто заранее знали будущий курс, вкладывая в сделки почти 100% доступных им средств. Но, скорее всего, было наоборот: детали изменения курса формировали сами банки, отслеживая котировки фьючерса на Brent при помощи торговых роботов. Резонный вопрос: какие внешние условия были тогда и отсутствуют сейчас? По какой причине банки свернули активные операции с валютой? Достаточно вспомнить, что пики обвала рубля, как и дефицит валюты в обменниках, по времени совпадали с обострениями ситуации на Восточной Украине, расширениями пакета санкций США и ЕС в отношении России и слухов о скором отключении российской банковской системы от SWIFT. То есть банки страховались от политических рисков.
 Читайте такжеУоррен Баффет - ты кто такой?
Так от чего зависит курс рубля?
Разумеется, нельзя отрицать, что курс рубля зависит от нефти. Будучи основным экспортным товаром, нефть формирует валютные резервы и обеспечивает запас прочности финансовой системы. Но с начала 2017 г. корреляции между парой USDRUB и котировками нефти практически нет. Текущая политика Минфина предполагает активные покупки долларов при цене нефти выше 40$ за баррель. В 2017 г. на пополнение валютных резервов Минфин потратил чуть более $14 млрд, причём помесячный график объёмов покупок почти в точности повторял рост цен на нефть:


Не менее активные покупки продолжаются и в настоящее время, на что выделяется сумма 19 млрд руб. в день. По этой причине рубль прочно обосновался выше 60 за доллар, хотя при нынешних ценах на нефть мог бы быть гораздо твёрже. Кстати, миф о жёсткой привязке рубля к нефти несколько лет подряд продвигает один из руководителей «Московского Центра Карнеги» Андрей Мовчан. МЦК – филиал международной неправительственной организации «Фонд Карнеги за международный мир». Среди основных спонсоров фонда – нефтяные гиганты BP и Chevron, а российские экономисты, обосновывающие нефтяную зависимость рубля, в большинстве тесно связаны с этим фондом.
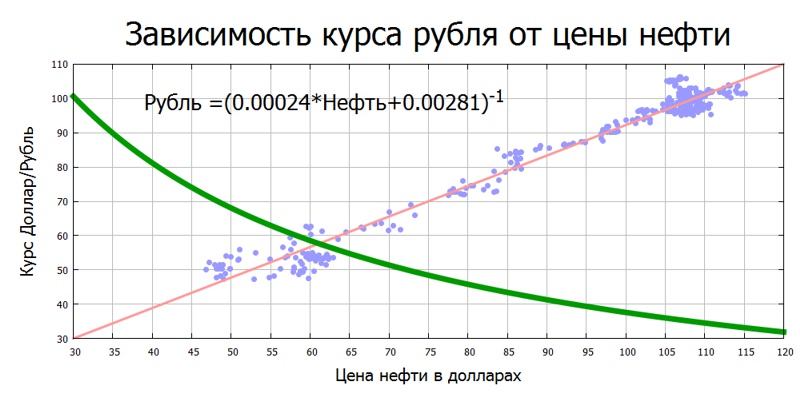
По расчётам самого А. Мовчана, основанных на данных за период с начала 2005 до середины 2017 г., коэффициент корреляции между USD и Brent равен -0,52, что в принципе и должно быть согласно структуре внешней торговли России. Популярный в интернете график линейной регрессии с корреляцией -0,97 основан на данных с 01.01.2014 до 13.03.2015, т. е. за тот самый период, когда на рынке и происходили основные объёмы спекуляций. При нефти по 75$ мы получаем курс USDRUB, равный 48, что уже очень далеко от реальности.
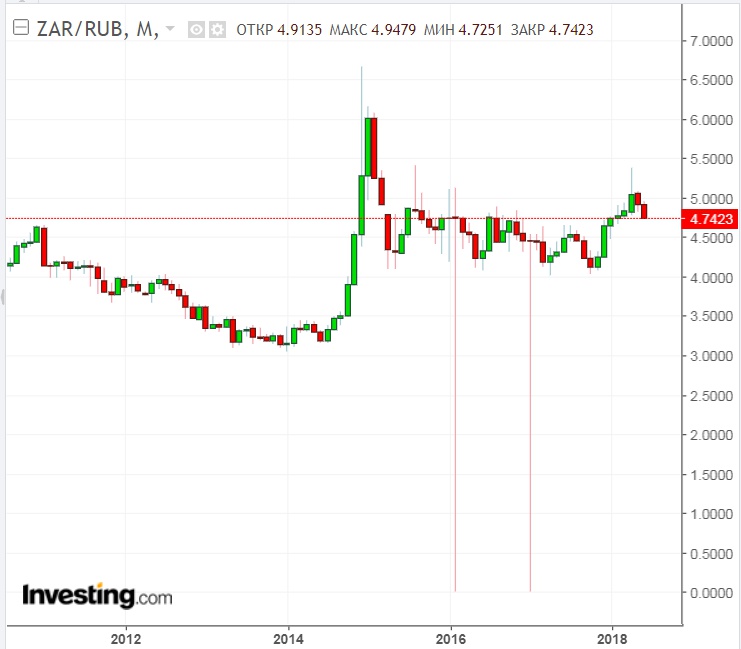
Но есть инструмент, с которым рубль коррелирует лучше, чем с нефтью (последние 3 года в пределах 0,9-0,95). Это южноафриканский рэнд. ЮАР – типичная сырьевая страна, хотя структура экспорта там совершенно другая: преимущественно драгоценные металлы и алмазы. Традиционно высокая ключевая ставка (на данный момент 6,5%) привлекает рискованных инвесторов к операциям керри-трейд. Интерес к ним особенно возрастает в периоды стабильности на рынках. В этом отношении также проявляется сходство с рублём.
Аномальное падение корреляции произошло во 2 половине 2014 – 1 половине 2015 г. Очевидно, это было связано со спецификой уже упомянутого банковского кризиса в России.
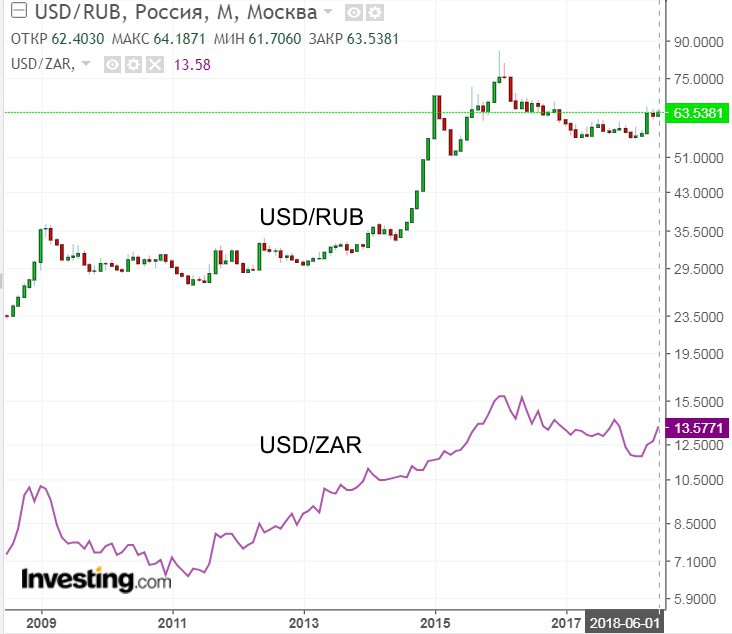
Таким образом, из анализа многолетних данных следует, что обратная корреляция между рублём и нефтью преувеличена и наиболее чётко проявляется только в периоды биржевой паники, когда наблюдается явный дефицит валюты. В остальное же время намного более важным фактором выступает готовность инвесторов работать с рискованными активами, к которым относятся как активы стран БРИКС (в том числе России), так и нефть. И не забываем иметь в виду политику Минфина, который держит курс на планомерную девальвацию рубля как единственное средство от быстрого обвала слабеющей российской экономики.
Всем профита!
Материал не является индивидуальной инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходность в будущем.