Валютные интервенции ЦБ — что это такое и зачем нужно
Содержание
Курсы валют интересуют сегодня всех, даже простых обывателей. Для частного инвестора, особенно если он использует номинированные в иностранной валюте инструменты, этот вопрос критично важен. Особое значение он приобретает в условиях международных санкций и неустойчивости рубля. Один из способов регулирования курса национальной валюты со стороны финансовых властей – валютные интервенции.
Понятие валютной интервенции и зачем она проводится
Валютные интервенции – это инструмент кредитно-денежной политики. Он применяется центральными банками с целью укрепления или ослабления курса национальной денежной единицы через покупку или продажу иностранной валюты на открытом рынке. Цель – не просто «подвинуть» курс вверх или вниз. Это способ монетарного регулирования экономики в целом. Метод интервенций опирается на закон спроса и предложения, а значит, носит рыночный характер.
Как и любой другой товар, валюта, чем меньше её на рынке, тем она дороже. И наоборот: чем больше, тем дешевле.
Есть и другие методы регулирования курса валюты. Например, когда ЦБ хочет повысить курс рубля, то выпускает большими объемами облигации федерального займа и продает их на рынке. Это повышает спрос инвесторов на рубли, что толкает курс вверх. Но в качестве интервенций мы рассматриваем именно денежные вливания, когда ЦБ печатает рубли или «выбрасывает» на рынок доллары из своих запасов. Кстати, несмотря на то что в структуре резервов Фонда национального благосостояния (ФНБ) доллар имеет такую же долю, как и евро, валютные интервенции номинированы в американской валюте. Это связано с тем, что 60% международных расчетов номинировано в долларах (в евро – 20%, в юане – 1.6%).
Основные цели валютных интервенций:
- Оказать влияние на баланс спроса и предложения валюты и тем самым – на курс рубля;
- Контролировать волатильность курса, которая подрывает стабильность экономики, нервирует бизнес, расшатывает финансовую систему;
- Успокоить зарубежных инвесторов, которые уходят с российского рынка в случае резкого ослабления курса рубля;
- Пополнение валютных резервов правительства и Центрального банка.
Монетарные меры по регулированию курса валют применяют все страны, но по-разному. Для экспортно-ориентированных экономик (как Япония) важно не дать своей валюте чрезмерно вырасти, так как это снижает конкурентоспособность производимой продукции. Это порождает такое явление, как «валютные войны». Пример – обвинения США в адрес Китая, который управляемо занижает курс юаня к доллару. Есть страны, которые не могут влиять на курс собственной валюты, поскольку входят в экономические союзы типа ЕЭС и подчиняются решениям Европейского центрального банка (ЕЦБ). Этим, в частности, тяготятся Италия и Греция, которые до введения евро привыкли привлекать инвесторов и туристов за счет дешевой лиры и драхмы.
Виды валютных интервенций
Существует два основных вида интервенций.
- Монетарная (денежная) – реальная покупка или продажа иностранной валюты Минфином в пользу Центробанка. Может быть проведена двумя способами:
- Прямая интервенция, когда ЦБ выходит на рынок от своего имени и заявляет об этом публично;
- Скрытая интервенция, когда Центральный банк действует через своих «подчиненных» — коммерческие банки, снабжая их ликвидностью через аукционы РЕПО.
- Вербальная интервенция – это заявление финансовых властей, на которое реагируют инвесторы. Используется, когда регулятору необходимо скорректировать настроения на рынке и двинуть котировки в нужном направлении. Вербальные интервенции могут оказаться фиктивными по принципу «обещать – не значит жениться». Этот метод применяется довольно часто, поскольку не требует реальных финансовых затрат и ограничивается, по сути, распространением слухов. Обычно центробанки заранее озвучивают свои намерения и прогнозы. Самый заметный пример – заявления Федеральной резервной системы США (ФРС), по тональности и полунамекам которых мировым рынком улавливается движение курса главной резервной валюты. Разница между ФРС и ЦБ РФ в том, что публичная риторика первой оказывают влияние на мировую экономику, а заявления второго носят локальный характер.
Этими информационными «вбросами» преследуются две цели:
- сформировать рыночные позиции в нужном направлении, когда ожидания закладываются в цену задолго до реальных действий регулятора;
- предотвратить обвал рынка из-за внезапных решений, к которым инвесторы и хедж-фонды окажутся не готовы.
По объемам интервенции бывают масштабными. Например, для России это несколько миллиардов долларов в день. Могут быть и точечными, вносящими небольшую корректировку в курсовую динамику. Конечно, крупные вливания более эффективны. Но они несут в себе и больший риск: если предотвратить обвал не удастся, валютный кризис может приобрести неуправляемый характер. При этом резервы будут уже почти израсходованы. Так и случилось осенью 2014 года.
Как валютные интервенции применялись в России
С 1995 года в практике ЦБ использовался так называемый валютный коридор. Он определял верхнюю и нижнюю границу курса доллара к рублю. Как только курс приближался к верхнему рубежу, регулятор выбрасывал на рынок несколько миллиардов долларов, стерилизуя тем самым токсичную рублевую массу. При подходе к нижним границам с рынка изымались доллары в том количестве, которое обеспечивало возврат в нужное русло. В 2005 году было введено понятие «бивалютная корзина», которая включала средневзвешенный курс евро и доллара.
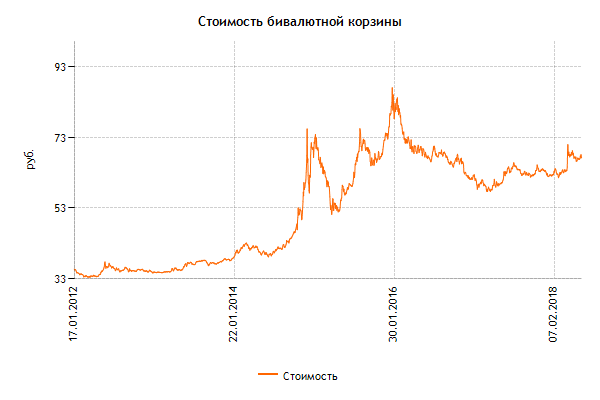
Для финансовой системы, особенно для её банковского сектора, важен не столько сам курс валюты, сколько его стабильность и предсказуемость. К высокому курсу доллара рано или поздно экономика адаптируется. А вот резкие скачки волатильности порождают на рынке неопределенность вплоть до паники. Инвесторы, банки и даже промышленные предприятия направляют свободную ликвидность не в бизнес, а на валютный рынок. Пример – валютные спекуляции в разгар кризиса 2014–2016 годов, когда в результате совместных действий правительства, ЦБ (а где-то и Роснефти), доллар поднимался в моменте до 77 рублей (в обменниках – до 90).
До ноября 2014 года Центральный банк тушил пожары на валютном рынке, заливая их долларами. За 11 месяцев 2014-го на эти цели было израсходовано более $70 млрд. При высоких ценах на нефть такие действия не приводили к исчерпанию запасов. Но мы помним, что в том же году черное золото подешевело почти в 2 раза. Регулятор фактически впустую тратил запасы быстрее, чем пополнял. Под угрозой абсолютной потери валютных резервов из-за интервенций, ЦБ пошел на смелый шаг и установил плавающий курс рубля. С тех пор валютных интервенций в прежнем виде не проводилось, а валютный коридор был отменен. Центробанк даже перестал публиковать на своем сайте соответствующую статистику.
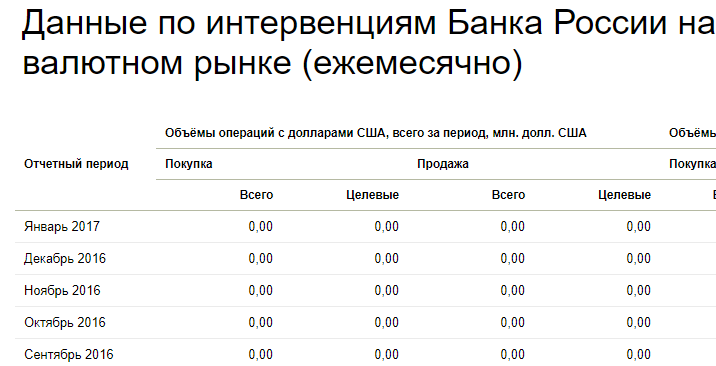
Формально рубль отпущен в свободное плавание и валютные интервенции официально больше так не называются. Однако на самом деле они есть, просто приобрели другую форму – скупки валюты Минфином для ЦБ. Воздействие на финансовую систему, инвестиционный и деловой климат они оказывают такое же. При высоких ценах на нефть (все, что более 40$) долларовая ликвидность направляется на пополнение ФНБ. Если цены упадут, резервы будут распечатаны, а скупка валюты для них прекратится.
Ушла из приоритетов только одна из декларируемых целей – поддержание курса рубля масштабными валютными вливаниями. Крепкий рубль для правительства – не такая уж привлекательная перспектива. Более того, оно не заинтересовано в укреплении российской валюты. Девальвация облегчает исполнение бюджета и выполнение социальных обязательств, номинированных в национальной валюте. Также это выгодно экспортерам энергоресурсов, которые получают выручку в дорогом долларе, а налоги и зарплаты платят в дешевом рубле.
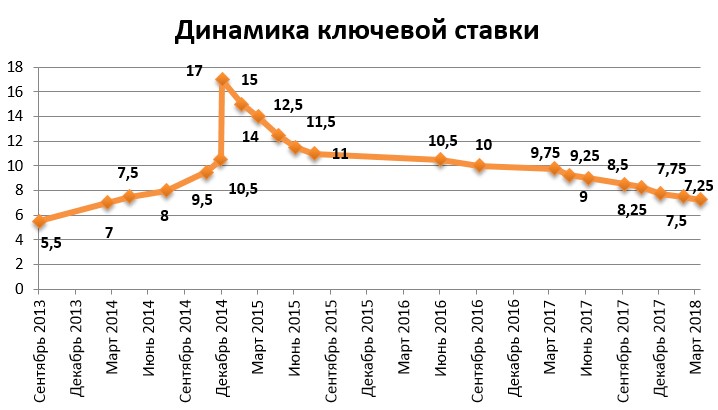
Вторым действенным средством регулирования курса рубля является ключевая ставка. В случае обвального падения рубля, ЦБ резко поднимает ставку, делая слишком дорогим фондирование под валютные спекуляции. Так было сделано в декабре 2014 года, когда ставка «взлетела» с 10.5 до 17% за одну ночь. На рынке это вызвало шок, но зато был предотвращен обвал рубля. Ведь курс доллара на тот момент ограничивался только фантазией.
 Читайте такжеКак стать богатым и успешным в жизни?
Как использовать информацию об объемах валютных интервенций
Определим, на что влияют валютные интервенции:
- на инфляцию, то есть повышение стоимости товаров и услуг;
- на приток или отток иностранного капитала, который зарабатывает в России на рублевых инструментах и за счет разницы в процентных ставках;
- на решения по ключевой ставке Центробанка, а через неё – на инвестиционную и деловую активность в экономике;
- на стоимость денег и, как следствие, кредитный спрос со стороны населения и компаний;
- на доступность и объем ликвидности на финансовом рынке.
Все перечисленные параметры должны учитываться при планировании инвестиций. Например, рублевая инфляция определяет долю валютных инструментов в портфеле. Стоимость заимствований влияет на эффективность инвестирования в реальный бизнес. Сальдо притока и оттока иностранного капитала – фактор курсовой стоимости акций, а ключевая ставка – прибыльности вложений в ОФЗ.
Сейчас валютные интервенции регулятора направлены в одну сторону – на скупку доллара и против рубля. Это позволяет наполнять золотовалютные резервы, но курс доллара из-за этого держится на высоком уровне. Конечно, есть и другие факторы, которые могут повлиять на укрепление национальной валюты. Посмотрим на них с точки зрения перспектив для российского валютного рынка. И сами дадим наиболее вероятный ответ.
- Структурные реформы и сокращение доли госсектора (не предвидится в обозримом будущем);
- Рост нефтяных котировок (не зависит от воли правительства и ЦБ);
- Улучшение внешней конъюнктуры, инвестиционного климата (нереально в условиях санкций).
Поскольку названные факторы неподконтрольны финансовым властям, в их арсенале остается только два способа – валютная интервенция и ключевая ставка.
Заключение
Разобравшись в механизмах интервенций, инвестору проще использовать официальную информацию об объемах покупаемой/продаваемой долларовой ликвидности для определения перспектив валютного курса. Исходя из этого, я рекомендую не забывать о валютной диверсификации и регулярную проводить ребалансировку инвестиционного портфеля. При скачках курсов вниз и вверх я стараюсь увеличивать или уменьшать (соответственно) долю валютных активов. Делитесь в комментариях собственным пониманием проблемы регулирования курсов валют.
Всем профита!
Материал не является индивидуальной инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходность в будущем.